Domain thuf.de kaufen?
Wir ziehen mit dem Projekt
thuf.de um.
Sind Sie am Kauf der Domain
thuf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thuf.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Pedersen:Der Erwerb von Immobilien in D, Ratgeber von William PedersenEin Haus an der dänischen Küste, eine Stadtwohnung in Kopenhagen oder eine Investition in skandinavische Stabilität - der Traum vom Eigentum in Dänemark ist lebendig. Doch wer als Ausländer in diesem geordneten, digitalen und rechtsbewussten Land eine Immobilie erwerben will, betritt einen Markt, der klare Regeln kennt - und diese konsequent anwendet. Dieses Buch bietet eine umfassende, aktuelle und fundierte Darstellung aller rechtlichen, steuerlichen, praktischen und gesellschaftlichen Aspekte rund um den Immobilienerwerb durch Nicht-Dänen. Dabei unterscheidet es präzise zwischen den Rechten und Pflichten von EU-Bürgern und Drittstaatsangehörigen, erläutert Genehmigungserfordernisse, steuerliche Auswirkungen, Besonderheiten des dänischen Grundbuchsystems und die Rolle von Anwälten, Maklern und Behörden. Anschaulich, strukturiert und mit einem Blick für das Relevante bietet das Buch Orientierung für alle, die nicht nur eine Immobilie suchen, sondern ein dauerhaft rechtssicheres Fundament in Dänemark aufbauen möchten - sei es als Wohnsitz, Rückzugsort oder Kapitalanlage. Ein unverzichtbarer Leitfaden für Auswanderer, Investoren, Juristen, Immobilienprofis - und alle, die es ernst meinen mit einem Zuhause im Norden. Bremen University Press hat seit 2005 über 5.000 Fachbücher in verschiedenen Sprachen publiziert. 1. Auflage 2025.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
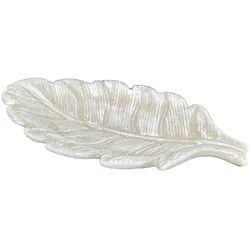
Betonfigur BLATTSCHALE - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang.22,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Betonfigur IGELFAMILIE - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang. Maße Igelfamilie: Igel groß: ca. 12,5 x 8 x 9 cm, Igel mittel: ca. 8,5 x 6 x 6 cm, Igel klein: ca. 6,5 x 4,5 x 5 cm33,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
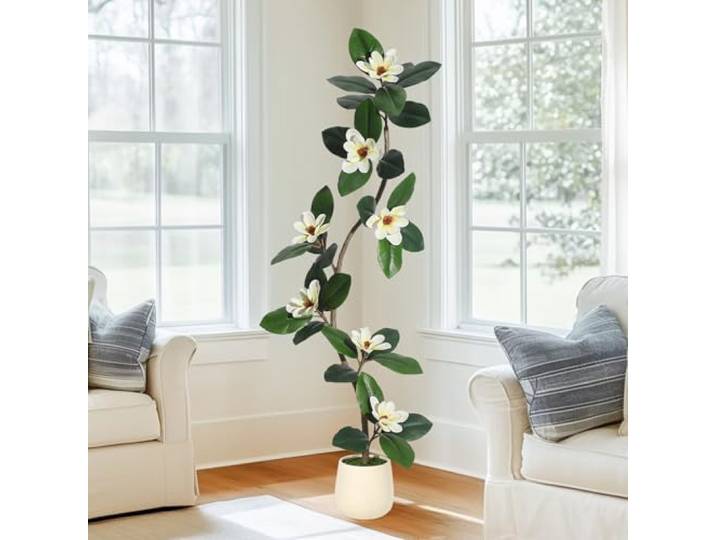
Garvee 7 ft Künstlicher Pflanzen 210 cm mit Weiß Topf, Künstlicher Magnolien Mit 8pcs Blüten Künstlicher Pflanzen Große Indoor Outdoor Haus Büro Garten Moderne Dekoration Housewarming Geschenk<p>Der <strong>Garvee 7 ft Künstliche Magnolienbaum</strong> ist eine beeindruckende Bereicherung für jedes Zuhause oder Büro. Mit einer Höhe von <strong>210 cm</strong> und einem eleganten weißen Topf, der einen Durchmesser von <strong>20 cm</strong> hat, bringt dieser künstliche Baum einen Hauch von Natur in deine Räume, ohne den Aufwand lebender Pflanzen. Die Kombination aus <strong>8 realistischen weißen Blüten</strong> und <strong>64 großen Blättern</strong> sorgt für eine authentische Optik, die die natürliche Schönheit echter Magnolien perfekt imitiert.</p><p>Das durchdachte Design ermöglicht eine einfache Montage und Lagerung, da der Baum in zwei Teile zerlegt werden kann. Mit flexiblen Metalldrähten in den Zweigen kannst du die Form und Fülle des Baumes nach deinen Wünschen anpassen. Dies sorgt dafür, dass der Baum immer optimal zur Geltung kommt und sich harmonisch in dein Interieur einfügt.</p><p>Ein weiterer Vorteil des Garvee Magnolienbaums ist seine Langlebigkeit und der geringe Pflegeaufwand. Hergestellt aus hochwertigen Materialien, benötigt dieser künstliche Baum kein Bewässern, Beschneiden oder Sonnenlicht. Ein einfaches Abstauben einmal im Monat genügt, um seine Frische zu bewahren. Ideal für Haushalte mit Kindern und Haustieren, bietet er eine sichere und robuste Wahl für die Dekoration.</p><p>Setze den Garvee Künstlichen Magnolienbaum in deinem Wohnzimmer, Büro oder Garten ein und genieße das ganze Jahr über die Schönheit der Natur, ohne die Mühe der Pflege. Er ist nicht nur eine stilvolle Dekoration, sondern auch ein perfektes <strong>Housewarming Geschenk</strong>.</p>99,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Struktur und Erwerb der englischen Nominalphrase, Fachbücher von Sabine ReichDer vorliegende Band befasst sich mit der Struktur und dem Erwerb der englischen Nominalphrase. Ausgangspunkt sind neuere generative Theorien zur Struktur von Phrasen, insbesondere Steven Abneys DP-Analyse und Noam Chomskys Minimalistisches Programm. Der Schwerpunkt der Arbeit liegt auf der Frage nach dem Status der funktionalen Elemente in der Nominalphrase, insbesondere der Status der Artikel, Demonstrativa und Quantoren. Es werden Thesen zu lexikalischen und funktionalen Kategorien und zur Struktur der Nominalphrase geprüft, und es wird untersucht, welche funktionalen Kategorien eigene Phrasen projizieren. Als Ergebnis wird ein Modell für die Struktur der englischen Nominalphrase und Definitionen der Kategorien 'Determinierer' und 'Quantor' vorgestellt. Anschliessend werden die in der Arbeit gewonnenen Erkenntnisse durch einen Blick auf den Spracherwerb überprüft und ergänzt.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pedersen:Der Erwerb von Immobilien in D, Ratgeber von William PedersenEin Haus an der dänischen Küste, eine Stadtwohnung in Kopenhagen oder eine Investition in skandinavische Stabilität - der Traum vom Eigentum in Dänemark ist lebendig. Doch wer als Ausländer in diesem geordneten, digitalen und rechtsbewussten Land eine Immobilie erwerben will, betritt einen Markt, der klare Regeln kennt - und diese konsequent anwendet. Dieses Buch bietet eine umfassende, aktuelle und fundierte Darstellung aller rechtlichen, steuerlichen, praktischen und gesellschaftlichen Aspekte rund um den Immobilienerwerb durch Nicht-Dänen. Dabei unterscheidet es präzise zwischen den Rechten und Pflichten von EU-Bürgern und Drittstaatsangehörigen, erläutert Genehmigungserfordernisse, steuerliche Auswirkungen, Besonderheiten des dänischen Grundbuchsystems und die Rolle von Anwälten, Maklern und Behörden. Anschaulich, strukturiert und mit einem Blick für das Relevante bietet das Buch Orientierung für alle, die nicht nur eine Immobilie suchen, sondern ein dauerhaft rechtssicheres Fundament in Dänemark aufbauen möchten - sei es als Wohnsitz, Rückzugsort oder Kapitalanlage. Ein unverzichtbarer Leitfaden für Auswanderer, Investoren, Juristen, Immobilienprofis - und alle, die es ernst meinen mit einem Zuhause im Norden. Bremen University Press hat seit 2005 über 5.000 Fachbücher in verschiedenen Sprachen publiziert. 1. Auflage 2025.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Betonfigur BLATTSCHALE - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang.22,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Betonfigur IGELFAMILIE - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang. Maße Igelfamilie: Igel groß: ca. 12,5 x 8 x 9 cm, Igel mittel: ca. 8,5 x 6 x 6 cm, Igel klein: ca. 6,5 x 4,5 x 5 cm33,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
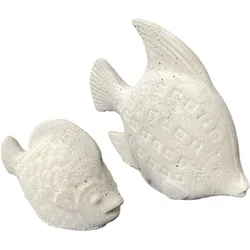
Betonfigur FISCHPAAR - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang. Maße Fischpaar: ca. 13 x 4 x 10 cm und ca. 9 x 3,5 x 6 cm23,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
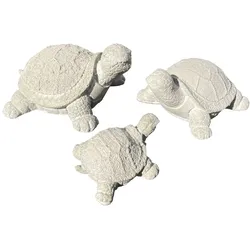
Betonfigur SCHILDKRÖTENFAMILIE - handgefertigte Dekoration für Garten und HausAlle Betonfiguren stammen aus einer kleinen, deutschen Manufaktur, in der jedes einzelne Exemplar in liebevoller Handarbeit gefertigt wird und ein Unikat ist. Sie sind frost- und witterungsbeständig und sowohl im Garten und auf der Terrasse, als natürlich auch im Innenraum ein wunderschöner Blickfang. Maße Schildkrötenfamilie: Schildkröte groß: ca. 12 x 9,5 cm, Schildkröte mittel: ca. 9,5 x 7 cm, Schildkröte klein: ca. 5,5 x 4,5 cm41,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.